日本突然宣布负利率,中国怎么办?
- 2016-02-18 13:00:00
- admini 原创
- 862
近日,日本央行出人意料地加大货币刺激力度,将商业银行存放在日本央行的超额准备金存款利率从之前的0.1%降至-0.1%,这是日本首次使用负利率。
日本央行称,为避免下行风险显现,维持实现2%通胀率目标的动能,央行决定实施负利率政策。如有必要,央行将在负利率区间进一步下调利率。
此前,外界一直猜测日本央行会有进一步的刺激政策,特别是1月21日日经指数降至2014年10月30日(也就是日本央行上一次大举放松政策的前一天)以来最低水平。
日本央行发布刺激政策后,日本股市大幅上涨,日经指数最新涨3.3%,至17600点。
那么中国呢?近日,关于中国经济的担忧加剧,香港股市、汇市暴跌,金融市场挤满了国际做空资本,满大街充斥着香港“股汇双杀”消息,香江楼市一片狼藉,景致犹似98年重现。
与上一次危机不同,这次的全球股市汇市联动,人民币汇率首当其冲, A股市场被认为是引领全球市场的风向标。
连日来,国内各大党媒集体唱多鼓劲儿,人民日报等发布《中国经济,向世界释放正能量》,但在人民币汇率经历巨幅震荡之后,中国的货币政策更趋于谨慎,A股市场也呈现震荡下跌趋势。
上证指数也在前日触及2638点的阶段新低,中国是否与日本同步做出宽松调整,利率政策和汇率政策之间如何平衡?
申银万国首席宏观分析师李慧勇提交了一份政策建议。将其观点简化解读了一遍,并附上李慧勇原文,欢迎后台交流。
简化版:
因为其他新兴市场货币对美元贬值,
人民币汇调整预期强烈。
但对于人民币会贬值多少,
政策没有主动引导预期,
市场也没有共识。
除非人民币一次性贬值到位,
否则,人民币会面临持续贬值压力。
在汇率持续贬值压力下,
中国央行害怕降息会增加贬值压力,
不敢降准降息。
利率不放水,
市场对股市地产等资产贬值的担心又被放大。
与此同时,外汇储备下降,
市场担心,国家是否有能力稳定汇率。
全球金融市场调整原因各不相同,
但很多人认为,暴跌缘自人民币贬值。
因为很多人都这么认为的,
人民币贬值担心被逐级放大,
全球影响也在放大。
人民币汇率正在陷入一个困局,
要真正走出困局,
需要中国经济复苏作为支撑。
不过,政策也可以主动引导预期,
改变目前的预期被动状况。
政策能做四件事:
明确年度贬值幅度或贬值区间;
明确降准降息的量化标准;
放开换汇避免挤兑;
明确最优外汇储备规模。
以下为李慧勇的政策建议原文:
人民币汇率牵一发而动全身
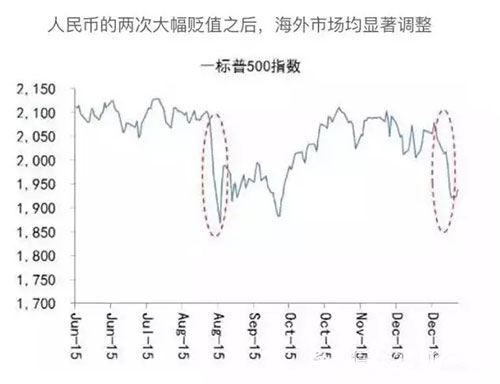
年初以来人民币兑美元汇率持续贬值,中间价贬值了1.4%。伴随着中国人民币汇率贬值,A股市场出现大跌。持续走强的美股也出现调整。
尽管全球金融市场调整各自原因并不相同,但很多人都把它归结为人民币汇率的调整。
潘多拉魔盒打开了
人民币汇率走势之所以这么受关注,一方面是由于中国的影响力日渐提升。作为全球第二大经济体,其影响力显然不允许低估。但更重要的原因是人民币汇率形成机制的变化。
在推进人民币国际化、人民币加入国际货币基金组织SDR货币篮子的背景下,2015年人民币汇率进行了两个方面的改革:
一是8月11日人民银行宣布改革人民币汇率中间价形成机制,人民银行一次性调整汇率中间价,实现汇率中间价和即期汇率并轨,并宣布中间价参考前一天汇率的收盘价决定。
二是12月11日外汇交易中心公布人民币一揽子汇率指数,人民币汇率改变过去主要盯美元的情况开始盯一揽子汇率。
应该说,这两个方面改革对于提升人民币汇率的市场化水平、保障中国货币政策独立性非常必要。
但在全球货币政策外溢性增强、新兴市场货币竞相贬值、中国经济仍在找底、中国的货币政策管理水平仍在提升的背景下,这一调整犹如打开了潘多拉魔盒,使得原来缺乏弹性的人民币汇率成为市场关注的焦点,使得原来并不成为问题的问题显性化,使得大家对中国经济和政策的担心增加,并且这种担心不断在日益联动的股市债市汇市、离岸市场和在岸市场、中国市场和全球市场之间放大。
愈演愈烈的担心
具体来看,去年已经出现,今年正在愈演愈烈的担心至少包括以下四个方面:
第一,对于人民币汇率会贬到什么水平的担心。
从出口负增长的情况看,人民币存在显著高估;改革前人民币汇率基本稳定,其他新兴市场货币竞相贬值,相对美元贬值幅度在10%-30%,也说明人民币汇率需要调整。人民币汇改之后总体贬值,也说明人民币汇率需要调整。
但是人民币汇率目标到底在什么位置,市场并没有共识,央行也并没有明确。这决定了除非人民币一次性贬值到位,否则就会面临着持续的贬值压力。
开始贬但还没有贬到位的情况,使得市场已经进入一个因为贬所以贬的恶性循环,这无形之中放大了人民币汇率贬值的压力。
进入2016年以来,无论企业还是居民基于人民币贬值预期加大了换汇的力度,提前使用每人每年5万美元的换汇额度,即是一个例证。
外储急降之忧
第二,对于外汇储备急剧下降的担心。
人民币贬值是和人民币升值正好相反的一个过程,在人民币升值过程中,国家为了避免人民币过快升值,会买入美元,卖出人民币,外汇储备不断增加。
在人民币贬值过程中,国家为了避免人民币过快贬值,会买入人民币,卖出美元,外汇储备会不断减少。
2015年外汇储备从高点的近4万亿美元下降到3.3万亿美元,月均下降500亿美元。811汇改之后每月下降的幅度显著提高。外汇储备是一国货币稳定的一个保障,外汇储备的下降导致市场担心国家是否有能力稳定汇率。
央行政策被制肘
第三,对于汇率贬值影响双降的担心。
按道理说,放开汇率,改变了过去因为稳定汇率而使得利率政策受限的情况,有助于提高利率政策的独立性。
但针对汇率持续贬值的压力,也有观点认为为了减轻汇率贬值的压力,应该暂缓降息、降准。
央行并没有给出明确的政策逻辑,但从市场期待的降准将息迟迟并没有看到的情况推测,央行似乎也担心降准尤其降息会增加贬值压力,实际上和汇改之前的情况并没有太大的区别。
预期在传导放大
第四,对于汇率贬值导致资产贬值的担心。
尽管严格来说,本币贬值并不必然意味着房地产股市债市等的调整,其中的关键因素是利率,如果利率总体下行,也会出现资产升值的情况,但从亚洲金融危机等新兴市场危机的情况看,本币贬值确实导致资产价格的大幅度下跌。
目前中国的情况和1998年亚洲金融危机的情况有诸多相似,人民币贬值无形之中也放大了人们对股市地产等资产贬值的担心。
不可否认,人民币汇率正在陷入一个困局,央行也好,企业和居民也好都能感受到压力不断在加大。真正走出这一困局,需要中国经济复苏作为支撑,但在这一过程中政策也可以有所作为改变目前较为被动的状况。
考虑到目前市场对于人民币汇率的担心主要是由政策目标、政策逻辑以及信息不对称所导致,要缓解市场担心,在做好打击投机等工作的同时,在政策上做更多沟通,可能会达到更好的效果。
打破“因为贬所以贬”怪圈
就目前来说,可以做的有如下几个方面:
1、明确年度贬值幅度或贬值区间,来稳定市场预期。每年的贬值幅度可以是5%或者10%,或者某一目标值,来避免市场由于过于恐慌导致过大贬值。2016年的贬值目标可以界定为7,达到目标之后,由于预期人民币不再贬值,阶段性的贬值压力有望缓解。
2、进一步明确宽松的货币政策基调,明确一旦利率超过某一阈值,央行会及时降准降息。
3、稳定外汇收支管理政策,如果随时可以方便的换汇,部分提前换汇的行为有望得到缓解。
4、明确最优外汇储备规模,缓解大家对于外汇储备不够的担心。根据我们的测算,中国合适的外汇储备规模在1.5-2.5万亿,外汇储备还有3.3万亿,问题不大。
| 联系人: | 胡老师 |
|---|---|
| 电话: | 18901122790 |
| Email: | 18901122790@163.com |
| QQ: | 306813768 |
| 微信: | kunpeng1207 |
| 地址: | 中国北京 |